El brownfield gana protagonismo ante la falta de suelo logístico
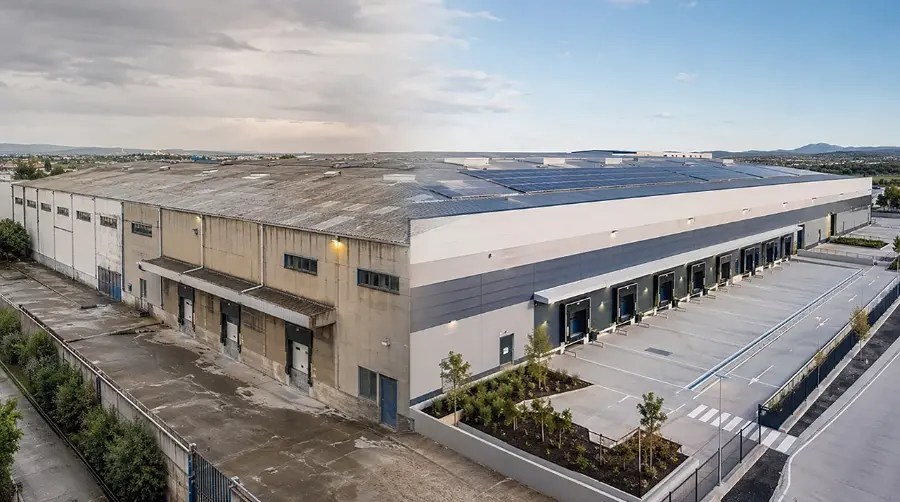
La escasez de suelo disponible, el aumento de los costes de construcción y la lentitud de los procesos urbanísticos están llevando al sector logístico a buscar alternativas al desarrollo de nuevas plataformas. Entre ellas, el reposicionamiento de activos antiguos —conocido como brownfield— vuelve a ganar peso, especialmente en los mercados más tensionados.
El interés responde a una realidad cada vez más evidente: encontrar suelo finalista en los principales corredores logísticos españoles resulta complicado, mientras que la demanda continúa creciendo. El mercado cerró 2025 con más de 2,7 millones de metros cuadrados contratados y, durante el primer semestre de 2026, la contratación alcanzó cerca de 1,51 millones de metros cuadrados, un 15% más que en el mismo periodo del año anterior. Madrid y Catalunya concentraron más del 70% de esta actividad.
En este contexto, la transformación de instalaciones antiguas puede convertirse en una vía para generar nueva oferta sin alejarse de las ubicaciones que ya cuentan con buenas conexiones de transporte y proximidad a los principales núcleos de consumo.
La falta de suelo acelera la búsqueda de alternativas
La presión es especialmente visible en mercados consolidados. Madrid y Catalunya acumularon 1,77 millones de metros cuadrados de contratación durante 2025, un volumen aproximadamente un 20% superior a la media de la última década.
En Catalunya, además, la disponibilidad logística se situó por debajo del 3% al cierre del pasado ejercicio. Barcelona presenta una situación todavía más ajustada: al finalizar el segundo trimestre de 2026, apenas estaba disponible el 1,4% del stock logístico, según los datos citados por el sector.
Esta escasez también se refleja en las rentas. Los precios prime alcanzaron los 7,25 euros por metro cuadrado al mes en la zona centro y los 9,25 euros en Catalunya.
La oferta futura tampoco permite aliviar completamente la presión. En Barcelona, los proyectos especulativos suponían únicamente el 11% de la oferta futura en 2025, mientras que buena parte de las nuevas promociones ya está comprometida mediante contratos de prealquiler.
Los plazos urbanísticos juegan a favor del reposicionamiento
A la falta de suelo se añade otro obstáculo: los tiempos necesarios para poner en marcha un nuevo desarrollo. Los procesos de recalificación, planeamiento, urbanización y obtención de licencias pueden prolongarse durante años.
A ello se suman otros factores de incertidumbre, como la disponibilidad de capacidad eléctrica y el incremento sostenido de los costes de construcción. Todo ello puede modificar la rentabilidad de un proyecto e incluso condicionar la decisión de inversión.
El brownfield permite, en determinados casos, reducir parte de estos riesgos. La existencia previa de una instalación y su ubicación en un entorno ya consolidado pueden facilitar la puesta en el mercado de una nueva plataforma en menos tiempo que un desarrollo desde cero.
Noticias relacionadas
No obstante, no significa que estas operaciones estén libres de trámites. Una demolición, una ampliación o un cambio de uso también pueden requerir procesos urbanísticos y administrativos complejos.
No cualquier nave antigua sirve
El principal atractivo de estos activos suele estar en su localización. Muchas instalaciones antiguas se encuentran cerca de grandes ciudades, corredores de transporte, áreas industriales consolidadas o zonas de última milla.
Sin embargo, su ubicación no garantiza por sí sola que el proyecto sea viable. Las necesidades actuales del sector son muy diferentes a las de hace años y muchas naves antiguas no cumplen los estándares exigidos por los operadores.
Entre las limitaciones más habituales se encuentran una altura libre insuficiente, un número reducido de muelles, patios de maniobra pequeños, accesos poco adecuados, estructuras con capacidad limitada o instalaciones energéticas y de protección contra incendios obsoletas.
También pueden existir dificultades para incorporar nuevas soluciones energéticas o alcanzar los niveles de eficiencia y sostenibilidad que actualmente demanda el mercado.
Por este motivo, el valor de un activo brownfield depende cada vez más de su capacidad real de transformación.
La energía, un factor decisivo
La disponibilidad eléctrica se ha convertido en otro de los elementos fundamentales para determinar la viabilidad de estos proyectos.
Una parcela puede contar con una localización excelente, pero si no dispone de suficiente capacidad energética o presenta dificultades para ampliar su suministro, la transformación puede dejar de ser competitiva.
Los activos con mejores perspectivas son aquellos que combinan una buena ubicación con una parcela adecuada, accesos suficientes, espacio para maniobras, compatibilidad urbanística y posibilidades de modernización tecnológica y energética.
En algunos casos, incluso puede resultar más atractivo sustituir completamente una construcción obsoleta por un nuevo edificio dentro de la misma parcela.
El coste de adaptar frente al de construir
La decisión entre rehabilitar y construir de nuevo dependerá, en última instancia, de los costes y de las características de cada activo.
La adaptación de una instalación existente puede ser inicialmente más rápida, pero una reforma profunda puede obligar a intervenir sobre la estructura, la sectorización o los sistemas de protección contra incendios. En ese escenario, los costes técnicos y administrativos pueden crecer hasta reducir o eliminar la ventaja frente a una promoción nueva.
Por ello, el análisis previo resulta esencial. Los inversores deben comprobar la situación urbanística del inmueble, su estructura, cimentación y cubierta, así como las instalaciones, potencia eléctrica, eficiencia energética y posibilidades de adaptación.
También es necesario determinar si el producto resultante responde realmente a la demanda de los operadores.
Una oportunidad ligada a la sostenibilidad
Además de la cuestión económica, el brownfield gana atractivo desde el punto de vista medioambiental. Reutilizar suelo ya transformado permite evitar, en determinados casos, el consumo de nuevos terrenos y aprovechar infraestructuras y localizaciones existentes.
Pero el criterio de sostenibilidad no implica que cualquier rehabilitación sea recomendable. El coste de adaptación, la vida útil del edificio y el resultado final deben analizarse conjuntamente.
El sector apunta así hacia una visión más selectiva del brownfield: no se trata simplemente de recuperar cualquier nave antigua, sino de identificar aquellos activos que puedan convertirse en instalaciones modernas sin asumir unos costes o unos plazos que hagan inviable la operación.
En un mercado marcado por la escasez de suelo, la falta de capacidad energética y la presión de la demanda, el valor de una antigua plataforma logística ya no reside únicamente en su estado actual. Cada vez pesa más su potencial de transformación y, sobre todo, su capacidad para ofrecer un activo competitivo en una ubicación donde desarrollar desde cero resulta cada vez más difícil.