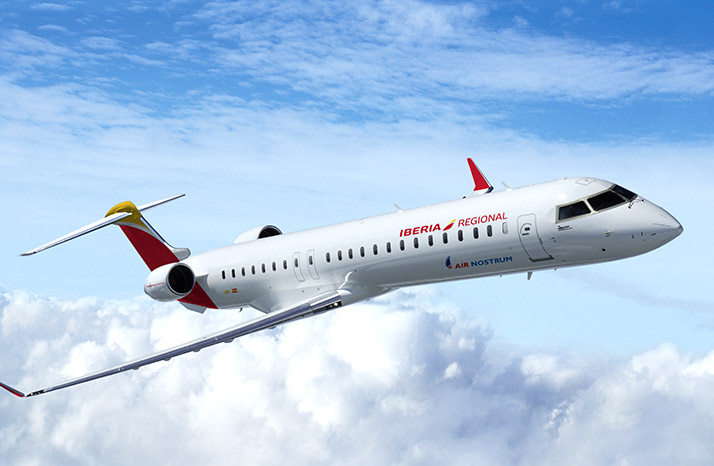
Europa cuenta con unas 2.600 conexiones aéreas de corto radio que ofrecen menos de 50.000 plazas al año, y casi ocho de cada diez dependen de una única compañía. La desaparición de uno de estos servicios puede dejar sin conexión directa a ciudades pequeñas, islas y regiones periféricas, con consecuencias para el turismo y la actividad empresarial.
La conectividad aérea europea presenta una vulnerabilidad que va más allá de los grandes aeropuertos y las rutas con mayor volumen de pasajeros. Según el informe Annual Pulse 2026 de la Asociación Europea de Aerolíneas Regionales (ERAA), el 79% de las rutas de corto radio con menos de 50.000 asientos anuales está operado por una sola aerolínea.
El estudio analiza alrededor de 6.200 rutas europeas de menos de 1.000 millas náuticas. De ellas, unas 2.600 (el 42% del total) se encuentran en la categoría de menor capacidad. Aunque representan solo el 6% de los asientos programados, tienen un papel relevante en la conexión de territorios con menor demanda, donde mantener varias compañías en una misma ruta puede resultar difícil.
La concentración implica que, si la aerolínea que presta el servicio decide retirarse, no siempre existe otro operador preparado para cubrir el trayecto. En esos casos, la pérdida de una ruta puede reducir las alternativas de movilidad de residentes, empresas y visitantes.
Más de 2.000 conexiones sin una alternativa directa
Los datos de ERAA apuntan a que más de 2.000 de esas 2.600 rutas de baja densidad dependen de una sola compañía. El porcentaje de rutas con operador único desciende al 73% cuando se consideran conexiones con menos de 150.000 plazas anuales y al 30% en las que superan ese umbral.
La diferencia refleja la dificultad de sostener competencia en mercados pequeños. Las rutas con menor volumen de pasajeros disponen de una base de demanda más limitada y pueden resultar menos atractivas para nuevas aerolíneas, especialmente cuando los costes operativos dificultan alcanzar una rentabilidad suficiente.
La vulnerabilidad también aparece en los datos de rutas canceladas. Según cifras de la Asociación Internacional de Transporte Aéreo (IATA), el 91% de las conexiones retiradas de la programación en 2025 había ofrecido menos de 20.000 plazas durante el año anterior.
Estos datos no significan que todas las rutas atendidas por una única aerolínea vayan a desaparecer. Sí muestran que, cuando se produce una retirada, las posibilidades de sustitución pueden ser reducidas, especialmente en los mercados de menor tamaño.
Las rutas pequeñas pierden peso frente a los grandes corredores
La distribución de la capacidad aérea europea evidencia la concentración del tráfico. Un análisis de Official Airline Guide (OAG) facilitado por Airbus indica que las 440 rutas de mayor tamaño reúnen el 25% de la capacidad intraeuropea. Para alcanzar otra cuarta parte de esa capacidad es necesario sumar alrededor de 5.700 rutas de menor volumen.
Esta estructura combina grandes corredores con una elevada demanda y miles de conexiones que cumplen una función territorial. Para estas últimas, el número de frecuencias puede ser tan importante como la capacidad total ofrecida: disponer de vuelos adecuados a los horarios de trabajo o permitir un viaje de ida y vuelta en el mismo día puede resultar determinante para empresas y viajeros.
En los últimos 20 años, las aerolíneas europeas han aumentado en unas 50 plazas, de media, la capacidad por vuelo y han reducido aproximadamente un 40% las frecuencias por ruta operada. El uso de aviones de mayor tamaño permite concentrar pasajeros en menos operaciones, pero este modelo no responde por igual a las necesidades de todos los mercados regionales.
Más pasajeros, pero menos aerolíneas dentro de Europa
La evolución del tráfico muestra una paradoja. Entre 2016 y 2025, el número de pasajeros en Europa aumentó un 26%, mientras que las rutas dentro de la región crecieron un 15% al excluir el efecto de los conflictos en Rusia y Ucrania.
Sin embargo, el número de aerolíneas que operan conexiones intraeuropeas disminuyó cerca de un 9%. Las compañías que se dedican exclusivamente a operar dentro de Europa descendieron un 16%, hasta situarse en 58, según IATA.
La reducción del número de operadores no implica necesariamente que todas las rutas hayan perdido capacidad. Pero sí indica que una red más extensa y con más pasajeros depende de un grupo menor de compañías para mantener buena parte de sus conexiones regionales.
En 2025, la conectividad aérea de la Unión Europea apenas creció un 1%, después de registrarse 1.127 cancelaciones de rutas y 1.281 incorporaciones, un saldo positivo de 154 conexiones.
Madrid, Gran Canaria y Tenerife Norte destacan en España
España ocupa una posición relevante en la actividad de las aerolíneas regionales asociadas a ERAA. Entre julio de 2025 y junio de 2026, el aeropuerto de Madrid registró una media de 93 salidas diarias de compañías pertenecientes a la asociación, un 12,9% más que en el periodo anterior.
Gran Canaria contabilizó 87 salidas diarias de media, con un crecimiento interanual del 2,8%, mientras que Tenerife Norte alcanzó las 72, un 8,4% más.
Estas cifras muestran la importancia de la aviación regional tanto en un gran centro de conexiones como en territorios insulares. En Canarias, el avión desempeña una función esencial para la movilidad entre islas y para la conexión con otros mercados turísticos y empresariales.
No obstante, los datos de actividad de los miembros de ERAA en estos aeropuertos no significan que todas sus rutas tengan un único operador ni permiten atribuir a España el porcentaje europeo del 79%. Son indicadores diferentes, correspondientes a ámbitos distintos del análisis.
La patronal reclama cambios en la regulación europea
ERAA utiliza los resultados del informe para defender un marco regulatorio que tenga en cuenta las particularidades de la aviación regional. La asociación reclama revisar aspectos como las tasas aeroportuarias, determinadas reglas sobre franjas horarias y las obligaciones regulatorias que, a su juicio, pueden afectar de forma desproporcionada a las compañías con menores economías de escala.
También sostiene que las políticas europeas deben facilitar la inversión en aeronaves más eficientes y preservar la conectividad de las regiones.
Estas propuestas forman parte de la posición de la patronal y no constituyen conclusiones independientes del estudio. Los datos sí ponen de manifiesto, sin embargo, que las rutas de menor volumen cuentan con menos alternativas cuando una compañía abandona el mercado.
Para el turismo y la actividad empresarial, el reto consiste en mantener conexiones que pueden tener una demanda limitada, pero una función importante para la movilidad de determinados territorios. La evolución de estas rutas dependerá de la capacidad de las aerolíneas para adaptar frecuencias y aviones a cada mercado, así como de las condiciones económicas y regulatorias en las que operan.