Las cuotas mensuales permiten repartir el coste de algunos servicios veterinarios, pero un seguro y un plan de salud no ofrecen necesariamente las mismas coberturas.
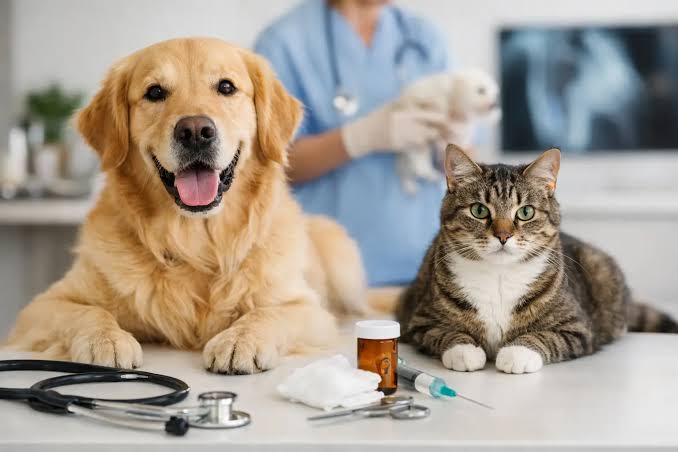
El cuidado de perros y gatos abarca alimentación, higiene y atención veterinaria. En este último ámbito conviven los seguros veterinarios y los planes de salud con cuota periódica, dos productos que pueden parecer similares al consumidor, aunque responden a fórmulas distintas.
Para las empresas, estos modelos convierten parte del gasto ocasional en una relación continuada con el cliente. Algunas aseguradoras comercializan pólizas con pago mensual que cubren, bajo determinadas condiciones, gastos veterinarios derivados de accidentes o enfermedades. También existen planes que agrupan consultas, revisiones, vacunas o descuentos en una clínica o red concreta.
Una cuota mensual no significa la misma cobertura
La diferencia central está en qué servicio se contrata. Una póliza puede reembolsar una parte de los gastos veterinarios cubiertos o dar acceso a determinados centros concertados. Un plan de salud suele incluir servicios preventivos y condiciones preferentes en la clínica adherida, pero no necesariamente protege frente a cualquier enfermedad, accidente o intervención.
La oferta concreta depende de cada contrato. Antes de contratar, conviene revisar el porcentaje de reembolso, los límites por año o por tratamiento, las franquicias, los periodos de carencia, las exclusiones y las reglas sobre edad o antecedentes del animal. También hay que comprobar si el propietario puede acudir a cualquier veterinario o debe utilizar una red determinada.
Un modelo de ingresos recurrentes para el sector
La venta de pólizas y planes periódicos amplía las vías de negocio de aseguradoras, clínicas y plataformas digitales vinculadas al cuidado animal. Para el cliente, la cuota puede ayudar a organizar parte del presupuesto, su utilidad dependerá de los servicios incluidos y de las necesidades concretas de cada mascota.
La variedad de esta oferta hace necesario comparar. Dos productos con una cuota mensual parecida pueden cubrir situaciones distintas, aplicar topes diferentes o limitar el acceso a profesionales. Por eso, presentar estos servicios como una “sanidad privada” equivalente a la de las personas puede simplificar en exceso un mercado donde cada póliza y cada plan tiene sus propias condiciones.