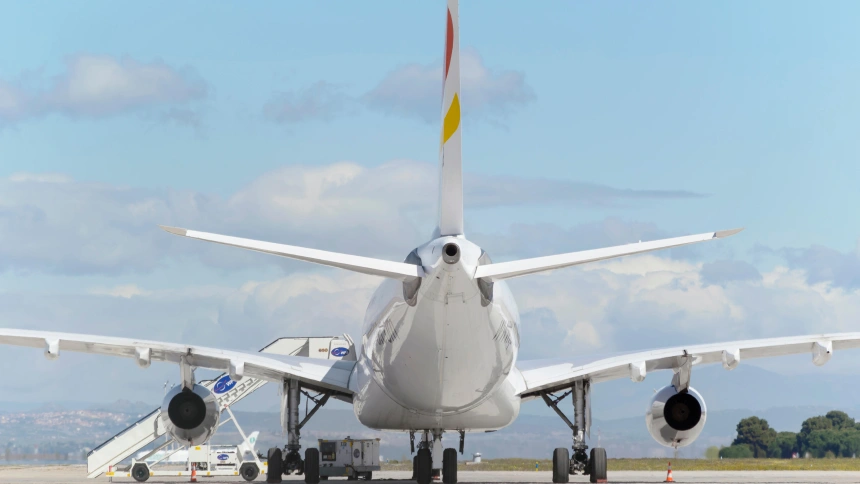
La escalada del combustible y la guerra en Oriente Medio agravan los problemas financieros de compañías como Volotea, airBaltic, Norse Atlantic o Azores Airlines
El fuerte encarecimiento del combustible de aviación vuelve a poner presión sobre las aerolíneas europeas. La guerra en Oriente Medio ha disparado el precio del queroseno durante 2026 y ha agravado las dificultades de compañías que ya afrontaban problemas financieros, reestructuraciones o fuertes costes operativos.
Según los datos recogidos por la Asociación Internacional del Transporte Aéreo (IATA), el combustible aéreo pasó de alrededor de 860 dólares por tonelada a finales de febrero a rozar los 1.900 dólares en abril. El incremento ha tenido un impacto especialmente importante sobre las compañías con balances más débiles.
La presión se refleja también en las previsiones globales del sector. IATA ha reducido de 41.000 a 23.000 millones de dólares su estimación de beneficio neto de las aerolíneas para 2026. Al mismo tiempo, calcula que el gasto mundial en combustible alcanzará unos 350.000 millones de dólares, cerca de un 40% más, y representará alrededor del 31,4% de los costes operativos de las compañías. En Europa, la previsión de beneficio se ha reducido hasta unos 9.600 millones de dólares.
Seis compañías afrontan situaciones especialmente complicadas
El impacto no es idéntico en todas las aerolíneas. Algunas están inmersas en procesos de reestructuración financiera, otras han reducido su capacidad y en determinados casos se han acelerado decisiones empresariales que ya estaban previstas.
Azores Airlines continúa intentando superar una situación financiera complicada. El Gobierno de Azores inició en marzo un nuevo proceso para vender la mayoría de la compañía y posteriormente estableció una desinversión mínima del 75%. El aumento del combustible ha añadido presión a sus cuentas: el gasto en carburante creció un 29% durante el primer semestre y la compañía registró pérdidas de 37,1 millones de euros.
Norse Atlantic Airways también busca reforzar su posición financiera. La aerolínea noruega anunció en abril una ampliación de capital de 110 millones de dólares y un préstamo puente de 70 millones. Paralelamente, puso en marcha una revisión estratégica que contempla distintas alternativas, entre ellas una posible venta, una fusión o la entrada de un nuevo socio.
En el caso de Lufthansa CityLine, la presión sobre los costes ha acelerado el proceso de retirada de capacidad. Lufthansa decidió adelantar la desaparición de la actividad de su filial regional de su programación. La decisión no responde a una insolvencia, sino a una estrategia para reducir capacidad y costes en un escenario marcado por el encarecimiento del queroseno y de los costes laborales.
Uno de los casos más relevantes es el de airBaltic. La aerolínea letona solicitó en septiembre protección bajo el Capítulo 11 de la legislación estadounidense con el objetivo de reestructurar su deuda y mantener sus operaciones. El proceso cuenta con un compromiso de financiación de 350 millones de euros.
Volotea afronta una reestructuración de deuda
La situación también afecta directamente a una compañía española. Volotea inició en septiembre negociaciones con sus acreedores para reestructurar su deuda y el 30 de septiembre se acogió al preconcurso ante el Juzgado Mercantil número 9 de Barcelona.
La compañía calcula que el incremento del precio del combustible ha supuesto un impacto de aproximadamente 150 millones de euros y contempla reducir su flota desde los 44 aviones actuales hasta una horquilla de entre 30 y 35 aeronaves. La aerolínea mantiene mientras tanto su actividad ordinaria.
El caso de Volotea se produce en un contexto de presión general sobre las compañías aéreas europeas. En septiembre, IAG también anunció ajustes en sus planes de crecimiento de capacidad para proteger sus resultados frente al aumento de la factura energética, mientras Ryanair redujo su previsión de tráfico para el ejercicio fiscal 2027.
AnimaWings, otro caso diferente
La aerolínea rumana AnimaWings inició el 30 de septiembre un proceso voluntario de reorganización judicial para estabilizar su actividad.
En este caso, la situación tiene un origen diferente. La compañía señala los problemas técnicos recurrentes que redujeron la disponibilidad de su flota como uno de los principales factores que afectaron a sus operaciones, ventas y resultados financieros. El deterioro económico y el incremento de los costes operativos han agravado posteriormente la situación.
Por tanto, el encarecimiento del combustible no explica por sí solo las dificultades de las seis aerolíneas. El denominador común es que todas afrontan un escenario especialmente exigente y, en algunos casos, la subida del queroseno ha acelerado problemas financieros que ya existían.
El combustible vuelve a convertirse en una amenaza para la aviación
La evolución del mercado energético llega además después de varios años especialmente complicados para las aerolíneas. La pandemia provocó pérdidas acumuladas de unos 201.000 millones de dólares entre 2020 y 2022, mientras que posteriormente la guerra de Ucrania, los problemas de suministro de aviones y motores y el incremento de los costes operativos mantuvieron la presión sobre las compañías.
En septiembre, el precio del combustible volvió a experimentar fuertes incrementos. Cinco Días señalaba que el barril de queroseno había pasado de unos 96 dólares a finales de 2025 a 188 dólares en abril de 2026, antes de moderarse parcialmente durante el verano y volver a situarse alrededor de los 181 dólares.
El escenario amenaza además con trasladarse a los pasajeros. Con la entrada en la temporada baja de invierno, las compañías están revisando rutas y capacidad para reducir costes, mientras el incremento del combustible puede contribuir a mantener la presión sobre las tarifas aéreas.
La situación de Volotea, airBaltic, Norse Atlantic, Azores Airlines, Lufthansa CityLine y AnimaWings muestra así hasta qué punto el sector aéreo europeo sigue siendo vulnerable a las crisis energéticas y geopolíticas. La diferencia respecto a anteriores episodios es que muchas compañías llegan a esta nueva fase de presión después de varios años de dificultades financieras y operativas.